- setembro 16, 2026
- Posted by: admin
- Category: Notícias
O Copom reduziu a Selic para 13,75% ao ano nesta quarta-feira (16), em mais um corte do ciclo iniciado em março. Com o CDI em torno de 13,60%, treze ações da bolsa brasileira ainda oferecem dividend yield (retorno apenas com proventos) acima da renda fixa, segundo dados da Economatica. O problema é que, na maioria delas, o dividendo generoso não compensou a queda da cotação.
Nove das treze entregaram retorno total negativo no período, considerando dividendos e variação do preço. Ou seja, quem comprou há um ano recebeu os proventos e mesmo assim saiu perdendo.
O estudo considerou papéis do Ibovespa, do Índice de Dividendos (Idiv) e do IBrX 100, com o DY calculado sobre a cotação atual a partir dos proventos distribuídos nos últimos 12 meses. A projeção só se sustenta se a política de dividendos e os lucros se mantiverem.
A Azzas 2154 ilustra bem o problema. O dividend yield de 16,18% convive com a maior perda da lista porque a ação derreteu, e não porque a companhia esteja distribuindo bem. A empresa anunciou neste mês a cisão que desfaz a fusão entre Arezzo e Grupo Soma, depois de meses de disputa entre os blocos de Alexandre Birman e Roberto Jatahy, que chegou à Justiça e à arbitragem. O lucro recorrente do segundo trimestre caiu mais de 60%.
Já no caso da Grendene, o papel lidera o ranking de DY mais uma vez, mas agora com retorno total negativo. O yield de 40% não vem de melhora nos proventos, e sim da combinação entre os dividendos extraordinários pagos em 2025 e a queda contínua da cotação. Descontados os eventos não recorrentes, o dividendo histórico da fabricante de calçados fica na faixa de um dígito.
| Empresa (ação) | DY projetado | Div./ação | Retorno 1 ano | Cotação |
|---|---|---|---|---|
| Grendene (GRND3) | 40,11% | R$ 1,49 | -3,63% | R$ 3,71 |
| Log (LOGG3) | 29,38% | R$ 6,87 | +39,11% | R$ 23,40 |
| Vulcabras (VULC3) | 24,94% | R$ 3,35 | -18,26% | R$ 13,43 |
| Even (EVEN3) | 22,24% | R$ 0,92 | -40,77% | R$ 4,12 |
| Lavvi (LAVV3) | 22,12% | R$ 2,43 | -15,66% | R$ 10,98 |
| Marcopolo ON (POMO3) | 22,00% | R$ 0,92 | -31,93% | R$ 4,20 |
| Marcopolo PN (POMO4) | 20,86% | R$ 0,92 | -40,47% | R$ 4,43 |
| Moura Dubeux (MDNE3) | 18,79% | R$ 4,76 | +16,36% | R$ 25,35 |
| Marfrig (MBRF3) | 16,20% | R$ 2,81 | -25,54% | R$ 17,35 |
| Azzas 2154 (AZZA3) | 16,18% | R$ 2,48 | -49,66% | R$ 15,30 |
| Cury (CURY3) | 15,98% | R$ 4,99 | +8,98% | R$ 31,25 |
| Direcional (DIRR3) | 15,09% | R$ 1,55 | -25,60% | R$ 10,27 |
| PetroReconcavo (RECV3) | 15,00% | R$ 1,71 | +1,92% | R$ 11,37 |
As mais consistentes
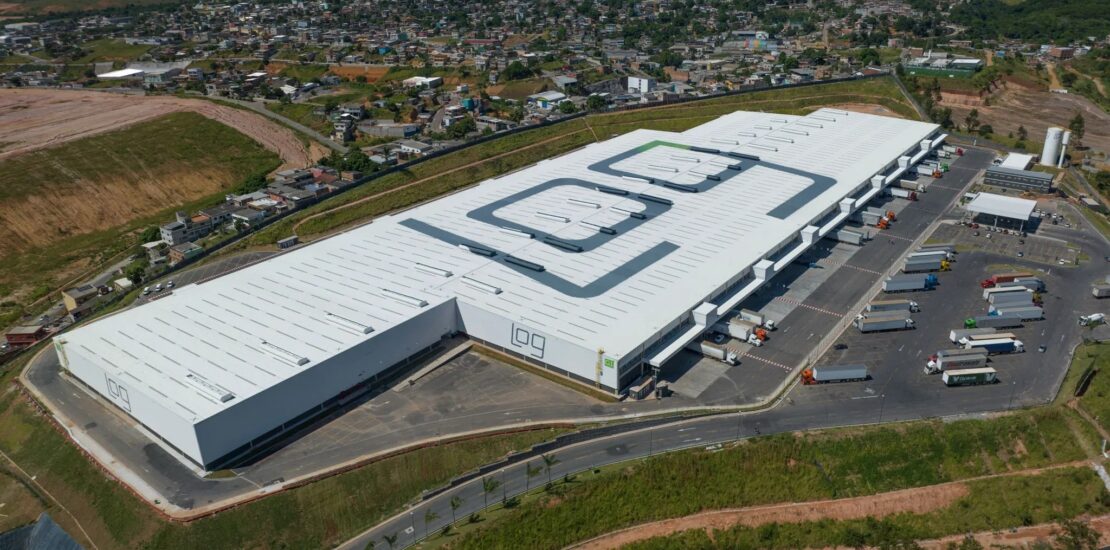
Apenas quatro papéis combinaram dividendo acima do CDI com retorno total positivo, e mesmo assim apenas um papel da lista de fato entrega retorno nas duas pontas: só a Log tem DY alto e também valorizou na bolsa. O nível de distribuição no entanto, não se repetirá: o payout voltou ao mínimo obrigatório de 25% neste ano, ante 50% em 2025, para financiar o plano de expansão. A operação segue saudável, com vacância mínima, mas quem entrar agora atrás do dividendo histórico deve se decepcionar.
Continua depois da publicidade
Nas outras três, foi o dividendo que compensou a queda da cotação e manteve o investidor no azul. Entre elas, a Cury tem o perfil mais consistente, com distribuições crescentes ao longo de 2026, sustentadas por lucro e receita em alta, e três anos seguidos de aumento nos proventos, com payout em torno da metade do lucro. A Moura Dubeux oferece outro tipo de segurança, já que aprovou no fim do ano passado um programa de dividendos dividido em sete parcelas trimestrais que vai até o terceiro trimestre de 2027, dando visibilidade rara no setor.
Cinco das treze empresas são incorporadoras e, somando a Log, chega a seis papéis ligados ao setor imobiliário. A concentração se explica pelo ciclo de juros, já que o setor foi dos mais penalizados pelo custo de capital elevado e viu as cotações recuarem mais rápido do que os resultados, o que inflou mecanicamente o dividend yield.