- setembro 19, 2026
- Posted by: admin
- Category: Notícias
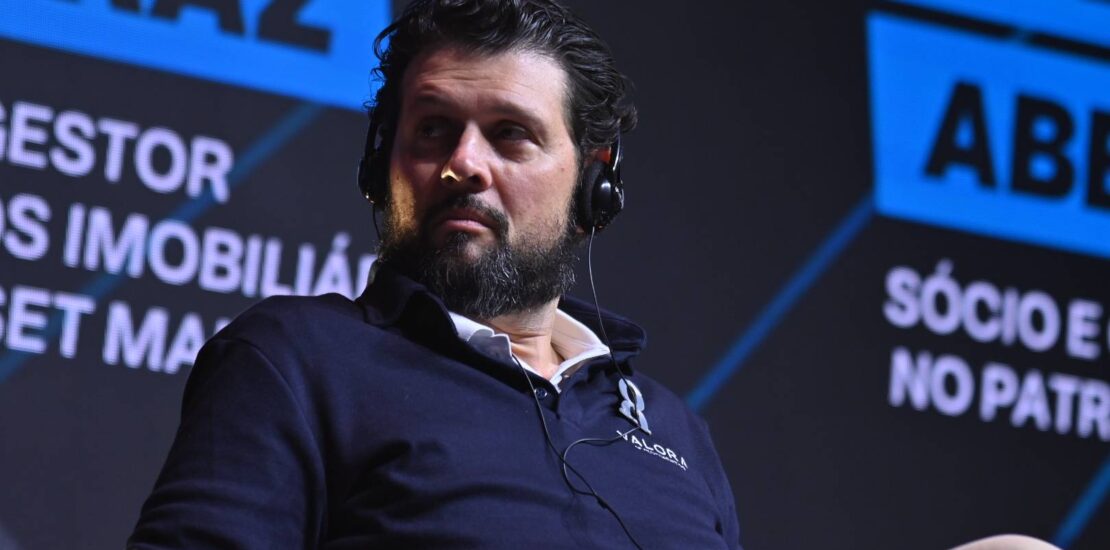
Os fundos imobiliários de papel indexados ao CDI estão oferecendo uma combinação pouco usual: menor volatilidade e retornos elevados. Segundo Alexandre Vedrossi, sócio-diretor responsável pela área imobiliária da Valora, o momento exige maior seletividade na escolha dos ativos e das gestoras.
“Talvez onde é que esteja o porto mais seguro nesse momento? Eu acho que nos fundos de papel, especialmente os vinculados em CDI”, afirma Vedrossi. Para ele, embora o ambiente de crédito esteja mais hostil, gestores com histórico e experiência podem encontrar operações com boa relação entre risco e retorno.
Em 2026, a Valora foi reconhecida em duas categorias na Premiação Outliers InfoMoney: melhor Fiagro e segundo colocado em fundo imobiliário de “Papel”. O prêmio já é conhecido como o “Oscar das Assets” e chega a terceira edição em 2027.

Leia também: Save the date: Premiação Outliers InfoMoney anuncia data da cerimônia de 2027; veja
A lógica, de acordo com o executivo, está também no nível ainda elevado do CDI. “Você consegue ter portfólios bons, com bons níveis de garantia, que entregam retornos que sejam compatíveis com o risco desses portfólios”, disse. Para ele, a combinação entre juros altos e menor volatilidade dos fundos indexados ao CDI pode resultar em uma relação risco-retorno atrativa.
Já os fundos de papel atrelados ao IPCA apresentam uma dinâmica diferente. Vedrossi vê oportunidades nesses veículos, especialmente diante dos spreads elevados dos títulos e dos descontos observados em alguns fundos em relação ao valor patrimonial. A contrapartida, porém, é uma maior volatilidade das cotas.
Continua depois da publicidade
“Eu acho que tem oportunidade, sim, nos papéis vinculados à IPCA. Porém, a gente vai enxergar volatilidade neles, diferente dos fundos em CDI. Os fundos em CDI têm muito menos volatilidade”, diz.
Leia Mais: Selic cai pela 5ª vez, mas corte não garante alta do IFIX; veja por quê
Crédito mais difícil aumenta importância da análise e das garantias
No segmento de crédito imobiliário, Vedrossi afirma que os juros elevados pressionam tanto os balanços das empresas quanto a rentabilidade dos projetos.
Continua depois da publicidade
Nesse contexto, a experiência das gestoras na análise de diferentes segmentos do mercado imobiliário é apontada como um diferencial na originação e seleção das operações.
No mercado de incorporação, Vedrossi identifica comportamentos diferentes de acordo com o segmento. O Minha Casa, Minha Vida, por exemplo, continua sustentado por uma demanda elevada e pelo apoio do governo, embora o endividamento das famílias e o custo de construção sejam pontos de atenção.
No segmento de altíssimo padrão, por outro lado, ele vê um mercado de nicho, com produtos de alto valor agregado e demanda concentrada em regiões específicas.
Continua depois da publicidade
VGIP é visto como oportunidade; VGHF passa por mudança de carteira
Ao falar sobre os fundos da Valora, Vedrossi comentou diferenças entre as estratégias de crédito. Segundo ele, o VGIR11 (Valora CRI CDI) tem como objetivo manter uma carteira diversificada e entregar retorno próximo de CDI mais 2%, com baixa volatilidade das cotas.
Já o VGIP11 (Valora CRI Índice de Preço), diz o executivo, apresenta uma característica que considera particularmente interessante: o fundo negocia com desconto em relação ao valor patrimonial, enquanto sua carteira possui títulos que, marcados a mercado, oferecem rendimento elevado. “Para mim, o VGIP11 na patrimonial é uma oportunidade enorme”, afirma.
Vedrossi também diferencia o comportamento esperado dos dois fundos. Enquanto o fundo ligado ao CDI tende a apresentar dividendos mais estáveis e menor oscilação, o fundo indexado ao IPCA está mais sujeito às variações da inflação. “Se você comprar o VGIP, você vai ter um dividendo que vai estar vinculado à inflação”, explicou.
Continua depois da publicidade
No caso do VGHF11 (Valora Hedge Fund), o gestor afirmou que a Valora trabalha para modificar a composição da carteira, especialmente diante da exposição ainda relevante a SPEs (Sociedades de Propósitos Específicos) e fundos imobiliários. Segundo ele, essa estrutura tem pressionado tanto os dividendos correntes quanto o patrimônio do fundo. A estratégia passa por reduzir a exposição a SPEs e ampliar a participação em crédito.
“Hoje eu não estou feliz com o nível de dividendos do fundo”, comentou Vedrossi. “A gente tem feito um trabalho de tentar mexer no mix do VGHF para tentar melhorar os dividendos correntes, especialmente no médio prazo, diminuir a exposição em SPEs e aumentar a exposição a crédito.”
Sinais de recuperação no agro, mas juros seguem como principal preocupação
Em outra frente, Guilherme Grahl, gestor do VGIA11 (Valora CRA Fiagro), comenta que o momento de dificuldades enfrentado pelo agronegócio não começou recentemente e representa, na avaliação dele, o final de um ciclo de pressão sobre as empresas do setor.
Segundo Grahl, a combinação de juros elevados e queda das commodities pressionou o setor nos últimos anos. Agora, porém, ele identifica sinais de melhora nos preços de produtos como milho e soja.
“O que a gente tem de novidade nessa safra? São dois fatores. Um, o fator guerra, ele aumentou o custo para a produção”, afirmou. Ao mesmo tempo, segundo ele, “você já vê o início de recuperação e acelerando das commodities”.
Para o gestor, a seleção dos devedores continua sendo fundamental. Empresas menos alavancadas e com histórico de atravessar ciclos anteriores são vistas pela Valora como operações com riscos mais administráveis.
A estratégia adotada pelo VGIA11 nos últimos anos também envolveu a rotação da carteira, amortização de operações e busca por maior pulverização.
“O mar ainda continua bravio, essa é a nossa leitura, mas a gente já vê a tempestade dissipando”, diz Grahl. Entre as variáveis acompanhadas pela gestora estão clima, commodities, câmbio, crédito, juros e China, considerada um dos principais componentes da demanda global por produtos agrícolas.
Na análise do gestor, a melhora das commodities é um dos fatores positivos, enquanto os juros continuam sendo a principal variável de preocupação. “A variável que mais preocupa continua sendo os juros”, afirmou, acrescentando que a dinâmica da taxa no próximo ano também estará relacionada ao cenário eleitoral.
Para Grahl, o ciclo do agronegócio é naturalmente marcado por períodos de alta e baixa. A expectativa apresentada pelo gestor é de que a safra 2027/28 encontre um ambiente mais tranquilo, especialmente caso haja continuidade na recuperação das commodities e melhora das condições financeiras.
Valora dobra patrimônio sob gestão em dois anos
Durante a entrevista, Vedrossi também destacou o crescimento da Valora. Segundo ele, a gestora encerrou 2023 com R$ 16 bilhões sob gestão, chegou a R$ 18 bilhões em 2024, R$ 26 bilhões em 2025 e alcançou aproximadamente R$ 35 bilhões a R$ 36 bilhões.
A expansão ocorreu em diferentes áreas, embora o crédito privado continue sendo uma das principais especialidades da casa. A gestora possui estratégias de crédito, FIDCs, imobiliário, agro e infraestrutura.
Para Vedrossi, a expansão precisa ser acompanhada pela manutenção da qualidade dos produtos e da relação entre risco e retorno. “O nosso cliente é o nosso investidor, nossos cotistas. Então, é focar na qualidade, entregar produtos de qualidade para os nossos cotistas, poder entregar retornos consistentes”, afirmou.
Leia Mais: FIIs ganham 118 mil investidores em 3 meses, mas volume negociado cai 22% em agosto