- outubro 8, 2026
- Posted by: admin
- Category: Notícias
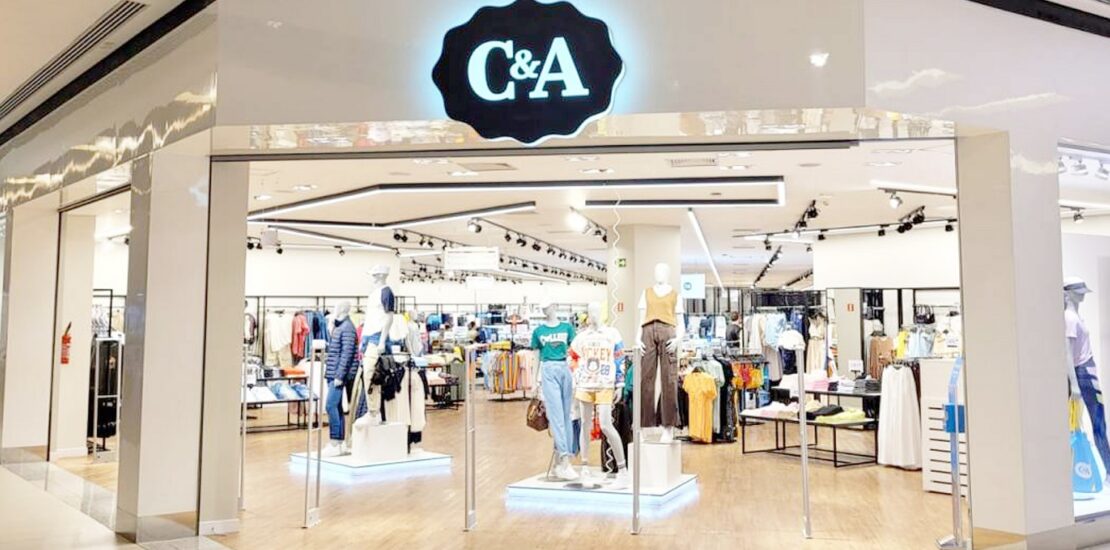
A C&A (CEAB3) deve apresentar desaceleração das vendas e pressão sobre os lucros no terceiro trimestre de 2026, com números abaixo das expectativas do mercado. Ainda assim, JPMorgan e Goldman Sachs avaliam que os sinais já eram, em boa medida, esperados e mantêm recomendação positiva para as ações.
As avaliações foram divulgadas após a companhia realizar, em 7 de outubro, uma teleconferência com analistas de mercado para comentar tendências operacionais do trimestre. Com isso, às 12h35 (horário de Brasília), CEAB3 caía 2,15%, a R$ 12,28, entre as maiores baixas do Ibovespa. Entre os principais pontos destacados pela varejista, estiveram desaceleração frente ao segundo trimestre, impacto de reformas em lojas, despesas maiores com marketing, manutenção da margem bruta e normalização gradual dos estoques.
Para o JPMorgan, a mensagem foi consistente com suas projeções, que já estavam abaixo do consenso. Contudo, apesar do trimestre mais fraco, o banco afirma não enxergar uma nova deterioração relevante capaz de alterar a tese de investimento e manteve recomendação overweight (exposição acima da média do mercado, equivalente à compra) para CEAB3.

Já o Goldman Sachs reiterou recomendação de compra, embora tenha reduzido suas estimativas e cortado o preço-alvo de R$ 16,50 para R$ 16, potencial de valorização de 27,5% em relação ao fechamento da véspera.
Reformas em lojas pesaram nas vendas
Um dos principais fatores por trás da desaceleração foi a reforma de 18 lojas durante o trimestre, equivalente a cerca de 5% da base de 341 unidades existente ao final do segundo trimestre. Historicamente, segundo a administração, unidades em reforma registram perda de 10% a 15% das vendas durante o período das obras.
O Goldman Sachs estima que esse fator possa ter retirado entre 0,5 e 1 ponto percentual do crescimento anual das vendas; a administração também indicou uma aceleração das vendas em setembro, embora não tenha detalhado a magnitude nem os motivos dessa melhora.
Continua depois da publicidade
O JPMorgan acrescenta que o consumidor continua bastante sensível aos preços. mas a C&A conseguiu proteger a margem bruta e sinalizou que não pretende sacrificar rentabilidade para impulsionar vendas. Todas as lojas em reforma devem estar plenamente operacionais no quarto trimestre.
Lucro pode cair até 51%, estima Goldman
As projeções dos dois bancos apontam para um trimestre fraco, embora haja diferenças nos números. O Goldman Sachs estima receita líquida de R$ 1,868 bilhão, crescimento de 1,5% na comparação anual. A expectativa está 3,6% abaixo do consenso Bloomberg, de R$ 1,938 bilhão.
O Ebitda (lucro antes de juros, impostos, depreciações e amortizações) ajustado pós-IFRS é projetado em R$ 300 milhões, queda de 10% sobre os R$ 333 milhões do terceiro trimestre de 2025 e 12% abaixo do consenso de R$ 340 milhões, enquanto a margem Ebitda deve cair de 18,1% para 16,1%.
Continua depois da publicidade
Para o lucro líquido, o Goldman estima R$ 34 milhões, tombo de 51% na base anual e valor 52% inferior aos R$ 70 milhões esperados pelo mercado.
O JPMorgan, por sua vez, espera receita líquida de R$ 1,870 bilhão, aumento anual de 2%, e Ebitda ajustado de R$ 310 milhões, queda de 7%. O lucro líquido deve alcançar R$ 45 milhões, recuo de 36%. Na comparação com o consenso, as projeções do JPMorgan estão 3% abaixo para receita, 9% abaixo para Ebitda e 36% abaixo para lucro líquido.
Vendas mesmas lojas perto da estabilidade
Os dois bancos também projetam praticamente estabilidade nas vendas mesmas lojas de vestuário. O Goldman Sachs espera crescimento de apenas 0,2% nas vendas mesmas lojas de vestuário, contra alta de 8,1% um ano antes, enquanto o JPMorgan trabalha com avanço de 0,1% para vestuário e queda de 0,6% nas vendas mesmas lojas consolidadas.
Continua depois da publicidade
Já a margem bruta deve mostrar resiliência, com o Goldman projetando 54,9%, ante 54,6% um ano antes, enquanto o JPMorgan espera 54,7%.
Essa resistência ocorre apesar da competição no mercado de vestuário e do nível de estoques mais elevado com que a C&A encerrou o segundo trimestre.
Se a margem bruta mostrou resistência, as despesas operacionais devem pesar no resultado. A administração citou investimentos de marketing relacionados ao patrocínio do Rock in Rio e à campanha de 50 anos da C&A como fatores de pressão sobre SG&A no trimestre.
Continua depois da publicidade
Com vendas mais fracas, essas despesas contribuem para uma desalavancagem operacional. O Goldman projeta queda de 2,36 pontos percentuais na margem Ebitda ajustada pré-IFRS, para 9%, enquanto o JPMorgan espera margem de 9,5%, ante 11,3% no terceiro trimestre de 2025.
No lado positivo, a empresa indicou avanço no processo de normalização de estoques. A melhora mais relevante é esperada no quarto trimestre com a entrada da coleção de verão, mas já deve ser possível observar alguma evolução no terceiro trimestre. A administração também sinalizou geração saudável de caixa no período.
C&A Pay saudável
A administração afirmou que não houve deterioração na qualidade da carteira do C&A Pay, enquanto o apetite a risco e as taxas de aprovação de crédito permanecem conservadores e praticamente inalterados.
O JPMorgan estima receita de R$ 71 milhões para C&A Pay no trimestre, 8% acima dos R$ 66 milhões registrados um ano antes. O Ebitda ajustado, excluindo Bradescard, é projetado em R$ 12 milhões, queda de 23%, com margem passando de 23% para 16,4%.
Goldman corta estimativas, mas mantém compra
Após incorporar os comentários da administração e novas premissas macroeconômicas, o Goldman Sachs reduziu em cerca de 3%, na média, suas previsões de receita para 2026 a 2028. As estimativas de Ebitda diminuíram aproximadamente 4%, refletindo menor alavancagem operacional diante das vendas mais fracas.
Para 2026, a projeção de lucro líquido caiu de R$ 534 milhões para R$ 502 milhões, redução de 6%. Para 2027, passou de R$ 492 milhões para R$ 458 milhões, queda de 7% frente à estimativa anterior.
Mesmo assim, o preço-alvo caiu apenas de R$ 16,50 para R$ 16 porque as estimativas menores foram parcialmente compensadas pela redução do custo médio ponderado de capital, ou WACC, de 17,2% para 16,6%. O banco mantém recomendação de compra.
JPMorgan vê mercado olhando além do trimestre
O JPMorgan também procura relativizar a importância do terceiro trimestre para a tese. Segundo seus cálculos, o período representa cerca de 23% das vendas anuais do varejo da companhia e 21% do Ebitda.
Para os analistas, as tendências operacionais de curto prazo podem perder importância à medida que a atenção dos investidores se desloca para as eleições e para uma perspectiva de resultados mais favorável em 2027 e 2028. O banco avalia ainda que investidores institucionais já trabalham, em geral, com números inferiores ao consenso Bloomberg.
Assim, o JPMorgan acredita que a teleconferência pode gerar ruído para CEAB3, mas dificilmente funcionará como um grande catalisador negativo. O banco mantém recomendação overweight e destaca que o papel negocia a 7,5 vezes o lucro projetado para 2028.
A leitura combinada dos relatórios, portanto, mostra um terceiro trimestre pressionado por vendas mais fracas e despesas extraordinárias, mas sem uma deterioração equivalente na margem bruta, na qualidade da carteira do C&A Pay ou na geração de caixa. Para JPMorgan e Goldman Sachs, esses fatores ajudam a explicar por que, mesmo diante de resultados esperados abaixo do consenso, a recomendação positiva para C&A (CEAB3) permanece de pé.