- outubro 11, 2026
- Posted by: admin
- Category: Notícias
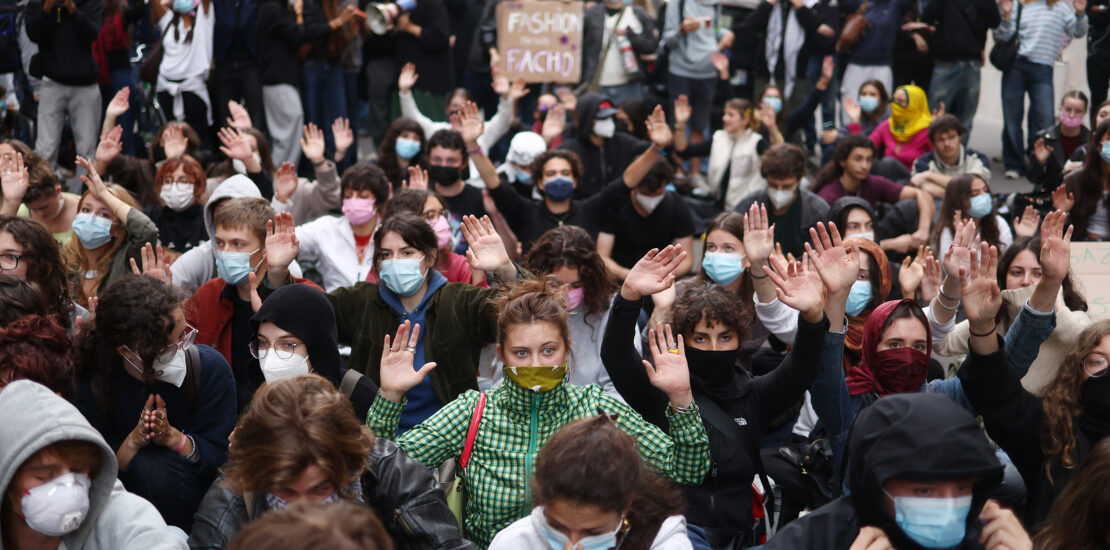
Com centenas de milhares de jovens franceses participando de protestos em todo o país, episódios de violência e uma forte liquidação dos títulos públicos, o deputado da esquerda radical Louis Boyard apresentou sua solução para os problemas do governo na semana passada.
“Vocês são incapazes de entender o que os jovens querem”, gritou o parlamentar de 26 anos ao ministro da Educação, Edouard Geffray, durante um debate acalorado na Assembleia Nacional. “Para resolver tudo isso, vocês vão ter que abrir o talão de cheques.”
O problema é que a França dificilmente pode arcar com os € 10 bilhões (R$ 55 bilhões) reivindicados pelos estudantes que lideram os protestos.
Continua depois da publicidade
Pelo contrário. Depois de atravessar várias crises recentes impulsionando gastos públicos, o país vê investidores perderem a confiança na capacidade da segunda maior economia da União Europeia de controlar uma dívida crescente e cada vez mais cara.
A liquidação dos títulos públicos nas últimas semanas já elevou os custos de financiamento para níveis não vistos em quase 25 anos. Na sexta-feira, o prêmio exigido pelos investidores para comprar títulos franceses de 10 anos em vez dos italianos atingiu um recorde.
E a França está apenas no início de meses de turbulência política. As preocupações com as contas públicas, agora concentradas nas negociações do orçamento, devem se estender até a eleição presidencial de 2027 e além. Os investidores acompanham com apreensão os principais candidatos, com um defendendo metas fiscais consideradas pouco críveis por analistas e outro aventando a ideia extrema de cancelar dívidas.
Continua depois da publicidade
“Há uma combinação de atividade econômica fraca, gravidade da crise orçamentária e preocupações com a eleição presidencial”, afirmou Michel Sapin, ministro das Finanças da França nos anos 1990 e novamente entre 2014 e 2017. “A incerteza política alimenta e amplifica preocupações reais.”
Sem uma saída clara, cresce a especulação sobre como essa crise terminará. Para a Europa, o cenário é um pesadelo. Especialistas temem, sobretudo, sinais de contágio para a dívida de outros países, evocando a crise grega que quase desintegrou a zona do euro há quinze anos.
Os spreads dos títulos da Itália e da Grécia também subiram nas últimas semanas, enquanto o euro perdeu valor à medida que os temores sobre a França se espalharam pelos mercados. Neste mês, a moeda comum caiu frente a todas as demais moedas do G10.
Continua depois da publicidade
A França, membro fundador do que se tornou a União Europeia, representa um teste potencialmente ainda maior por causa de seu tamanho e de seu papel tradicional como estabilizadora do bloco. O país possui uma economia de € 3 trilhões e cerca de € 3,6 trilhões em dívida, aproximadamente dez vezes o estoque que a Grécia possuía em 2010.
Existem, porém, diferenças importantes. A França continua tendo acesso aos mercados e os bancos, grandes detentores de títulos soberanos franceses, estão mais capitalizados do que estavam em 2010. Além disso, a Europa dispõe hoje de mecanismos de resgate mais robustos.
Para Sapin, a dimensão da França significa que “o risco é muito maior”, mas o país ainda não está isolado dos mercados como a Grécia esteve. “A Grécia não tinha nenhuma margem fiscal. Nós ainda temos alguma, mas ela foi drasticamente reduzida pelo que eu descreveria mais como uma crise fiscal do que uma crise de dívida.”
Continua depois da publicidade
A capacidade de coordenação política também parece limitada. A Alemanha enfrenta suas próprias dificuldades, enquanto o Banco Central Europeu concentra seus esforços no combate à inflação e não demonstra disposição para flexibilizar a política monetária ou lançar medidas emergenciais voltadas a um único país.
Embora autoridades do BCE afirmem que não veem necessidade de ferramentas extraordinárias neste momento, a presidente Christine Lagarde teria dito a ministros das Finanças, em reunião reservada na semana passada, que a instituição possui instrumentos para estabilizar os mercados caso seja necessário. Os títulos franceses reagiram positivamente na sexta-feira.
“Não há atualmente uma crise sistêmica de dívida soberana, mas os riscos aumentaram significativamente”, afirmou Michael Theurer, integrante da diretoria do Bundesbank.
Os ativos franceses foram os mais afetados por essa mudança de percepção. O rendimento dos títulos franceses de 10 anos chegou perto de 5% neste mês e segue em torno de 4,85%, acima dos níveis inferiores a 4% observados há apenas dois meses.
Em um movimento incomum, os rendimentos de títulos emitidos por diversas empresas francesas passaram a ficar abaixo dos papéis soberanos de prazo semelhante. O índice CAC 40 acumula queda próxima de 10% nos últimos dois meses.
Essas preocupações financeiras, no entanto, estão longe da realidade dos estudantes que lideram as manifestações. Eles pedem mais recursos para combater a superlotação das salas de aula e a deterioração da infraestrutura escolar, além de criticarem a decisão do governo de aumentar os gastos militares enquanto congela outras áreas do orçamento.
“Não somos políticos. Não é nossa função dizer de onde o dinheiro deve vir”, afirmou Marius Mesnil, dirigente sindical dos estudantes secundaristas. “Não estamos pedindo restaurantes cinco estrelas. Estamos apenas pedindo condições dignas para estudar.”
Os protestos, iniciados no fim de setembro, se espalharam pelo país e alguns episódios terminaram em violência. Milhares de pessoas foram presas e centenas de manifestantes e policiais ficaram feridos.
Na semana passada, o governo prometeu enviar cerca de 3 mil professores para escolas com falta de profissionais. Os organizadores já convocaram uma nova rodada de manifestações para terça-feira.
Com a eleição presidencial marcada para daqui a sete meses, tanto a líder da extrema direita, Marine Le Pen, quanto o esquerdista Jean-Luc Mélenchon passaram a explorar o descontentamento popular. Ambos prometem romper com o modelo econômico implementado ao longo da última década pelo presidente Emmanuel Macron, que está impedido de disputar novo mandato.
Sinais de alerta
Os problemas fiscais franceses não são exclusivos entre os países desenvolvidos, mas a persistência da deterioração finalmente assustou os investidores.
A França não registra superávit orçamentário há mais de cinquenta anos. A dívida pública deve superar 120% do PIB nos próximos doze meses, ante menos de 100% em 2019.
A conta de juros deve ultrapassar € 90 bilhões em 2027, superando inclusive o orçamento anual da educação e consumindo parcela crescente dos recursos públicos.
Quando chegou ao poder em 2017, Macron prometeu retirar a França da armadilha dos déficits por meio de cortes de impostos para empresas e reformas estruturais. Inicialmente, os resultados foram positivos.
Mas políticas que renderam ao presidente o apelido de “presidente dos ricos” alimentaram a revolta popular que desembocou nos protestos dos Coletes Amarelos em 2018 e 2019. Depois vieram a pandemia e o choque inflacionário, exigindo centenas de bilhões de euros em apoio a famílias e empresas.
A fragmentação política surgida após as eleições legislativas de 2024 agravou o problema. Raros momentos de convergência entre extrema esquerda e extrema direita ocorreram apenas para derrubar governos minoritários que tentaram promover ajustes fiscais.
O risco da dívida
À medida que o problema cresce, a França precisará adotar um ajuste fiscal mais rigoroso. Para o eleitor comum, isso significa cortes de gastos e aumento de impostos.
“Estou tentando manter a esperança, mas está difícil”, disse Sohan Boudjadi, estudante de 17 anos que participou de manifestações em Estrasburgo. “Não tenho conhecimento suficiente para dizer se o capitalismo é um bom sistema ou não. Mas, pelo que vejo hoje, ele está prejudicando pessoas e famílias.”
O órgão independente responsável por monitorar as contas públicas francesas alerta que o país precisa agir para evitar uma “espiral de endividamento”.
O atual primeiro-ministro, Sébastien Lecornu, enfrenta o mesmo dilema de seus antecessores, que acabaram deixando o cargo após tentativas frustradas de ajuste.
Neste ciclo orçamentário, o desafio é ainda maior porque a desaceleração da economia comprometeu as metas fiscais. O governo propôs forte contenção de gastos para 2027 apenas para atingir uma meta de déficit de 5%, que será descumprida neste ano.
Marine Le Pen tentou reduzir parte da desconfiança dos mercados ao apresentar um plano que, segundo ela, reduziria o déficit para 3,7% já no próximo ano. Embora investidores tenham visto a proposta com bons olhos, há forte ceticismo sobre a viabilidade de um ajuste dessa magnitude.
A Pimco, uma das maiores gestoras de renda fixa do mundo, indicou na semana passada que continua mantendo posição significativamente abaixo do mercado em títulos franceses, apostando que a pressão continuará crescendo.
“A venda de títulos da França e a agitação social estão alimentando uma à outra em um ciclo de retroalimentação, fortemente mediado pela polarização política do país”, afirmou Thierry Wizman, estrategista da Macquarie. “Resolver uma dessas crises ajudará a resolver a outra, se isso for possível.”
Com a possibilidade de intervenção do BCE entrando cada vez mais no radar dos investidores, o ministro das Finanças Roland Lescure voltou a afirmar que a França não precisa de uma intervenção divina para sair da crise.
Na semana passada, durante um encontro com investidores em Londres e estudantes, ele foi questionado sobre que conselho daria ao seu sucessor.
Sua resposta resumiu bem o desafio do momento:
“Seja corajoso. É fácil dizer, mas difícil fazer. Às vezes você pode perder uma eleição, mas se fizer a coisa certa, estará em melhor situação.”
© 2026 Bloomberg L.P.