- setembro 24, 2026
- Posted by: admin
- Category: Notícias
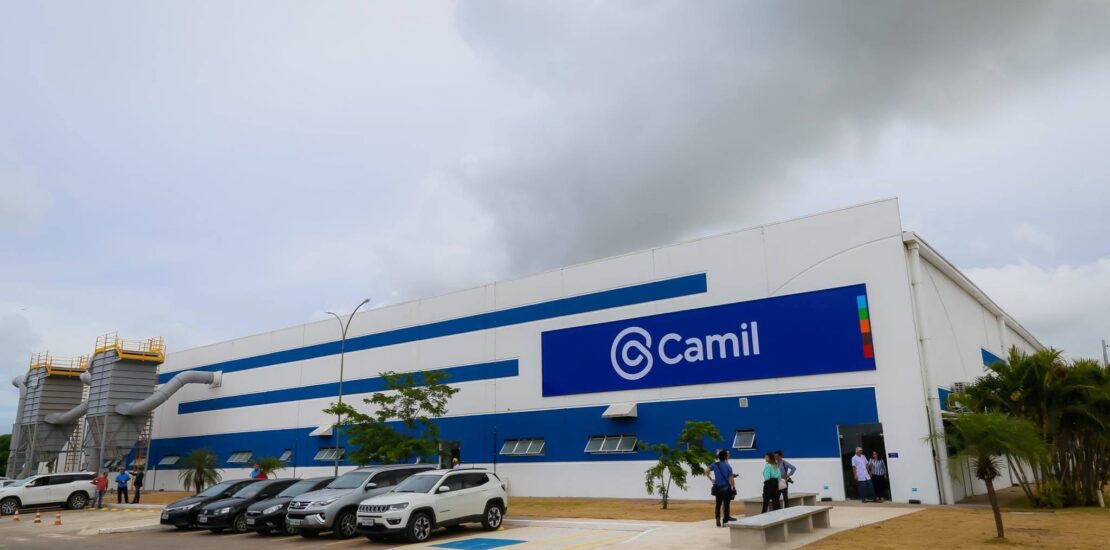
As ações da Camil (CAML3) acumulam uma queda de cerca de 2% neste ano. Mas, com o preço do arroz se recuperando, os analistas esperam que os resultados da companhia melhorem nos próximos períodos – o que pode trazer algum fôlego para as ações.
O Bradesco BBI reiterou a recomendação de compra para a ação, com preço-alvo de R$ 8 no ano. O Itaú BBA, por sua vez, também reiterou compra, mas reduziu o preço-alvo de R$ 8 para R$ 7.
De acordo com o Bradesco BBI, os principais elementos da tese de investimento da companhia estão, agora, começando a se encaixar. Por esse motivo, os resultados do segundo trimestre não devem capturar muito dessa alta, mas o aumento já deve dar suporte a um desempenho melhor no segundo semestre deste ano e em 2027.

Os preços do arroz se recuperaram para R$ 82/saca, ante R$ 55 apenas sete meses atrás. Segundo os analistas, a melhora deve aumentar a alavancagem operacional da Camil, absorvendo as despesas fixas de vendas, gerais e administrativas (SG&A, na sigla em inglês).
Em um relatório anterior, o BBI havia destacado três fatores principais para a melhoria dos resultados da companhia. Em primeiro lugar, a recuperação nos preços do arroz, que tem sido vista agora.
Além disso, a expansão das margens decorrente da alavancagem operacional, um movimento que também tem iniciado. E, por fim, taxas de juros mais baixas no Brasil.
Continua depois da publicidade
Impacto da taxa de juros
Para o BBI, as taxas de juros mais baixas devem contribuir para a melhora dos resultados da companhia já neste ano.
Quando o banco iniciou a cobertura da empresa, a projeção para as taxas brasileiras para o final de 2026 estava em 11,75%, contra 13,75% atualmente. Conforme o relatório, a equipe macroeconômica do Bradesco agora espera que as taxas caiam para 11% até o final de 2027.
Uma queda mais lenta, combinada à alavancagem ainda elevada no primeiro trimestre, fez com que o Itaú BBA revisasse algumas projeções para a Camil.
Continua depois da publicidade
De acordo com o banco, esse ambiente deve continuar pesando sobre o desempenho do resultado final e sobre a geração de fluxo de caixa livre para o acionista no curto prazo.
Ainda assim, os analistas acreditam que a tese de investimento da companhia deve ficar mais ligada às expectativas do ciclo de juros, com a recente melhora nos preços do arroz oferecendo um vento a favor dos resultados.
Para a ação, mesmo com os fatores concretos de valorização, o BBA acredita que os investidores podem precisar de maior visibilidade sobre a desalavancagem e a normalização do fluxo de caixa antes de assumirem uma visão mais construtiva sobre a tese de investimento em ações.
Continua depois da publicidade
Prévia do 2T26
A Camil espera divulgar os resultados do 2º tri no dia 8 de outubro. Para a XP Investimentos, os resultados devem vir em linha com a sazonalidade do negocio.
Os analistas esperam que o crescimento sequencial de volume em todas as unidades de negócio continue, ainda sem os reflexos da recuperação de preços do arroz.
O BBI calcula uma receita líquida de R$ 2,8 bilhões no período, uma queda de 5% na comparação anual e uma alta de 6% na comparação trimestral. Os volumes devem vir em torno de 610 mil toneladas, -4% ao ano e +3% entre os trimestres.
Continua depois da publicidade
O banco espera um lucro líquido de R$ 18 milhões, com a alavancagem praticamente estável em 5,7x.